新股预警|发行市盈率高达244倍,澳华内镜到底值不值?照明器械隐忧浮现
科创板新股澳华内镜(688212.SH)的发行公告引发了市场广泛关注,其高达244倍的发行市盈率让不少投资者直呼“看不懂”。与此公司主业之一的照明器械业务也引发了诸多讨论。澳华内镜究竟值不值这个价?本文将从发行估值、业务结构、行业前景及风险因素等多个维度进行深入剖析。
一、244倍市盈率:高估值背后的逻辑
根据澳华内镜的发行公告,公司本次发行价格对应的发行市盈率为244.08倍(按扣非前后孰低计算)。这一数字远超行业平均水平。以Wind数据为例,截至发行公告日,专用设备制造业最近一个月平均静态市盈率约为40倍左右,澳华内镜的估值溢价高达5倍以上。
高估值从何而来?市场普遍认为,主要原因有三:一是公司被冠以“内窥镜第一股”的光环,内窥镜赛道向来以技术壁垒高、国产替代空间大著称;二是公司近年来营收和净利润增速较快,2018-2020年营收复合增长率超过30%;三是科创板新股自带的“稀缺性溢价”,尤其是高端医疗器械领域。
不过,高估值往往意味着市场已经提前透支了未来多年的成长预期。一旦业绩不及预期,股价将面临较大的回调压力。
二、软镜与硬镜并驾齐驱,但照明器械业务不可小觑
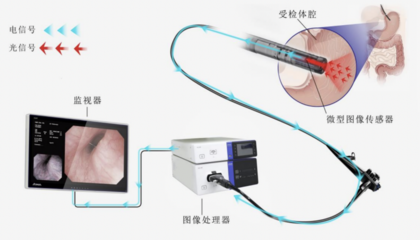
澳华内镜的主营业务为软性内窥镜和硬性内窥镜的研发、生产和销售。其中,软镜主要用于消化道疾病的诊断和治疗,硬镜则广泛应用于外科手术。从收入结构来看,软镜占比约六成,硬镜及其他产品占比四成。
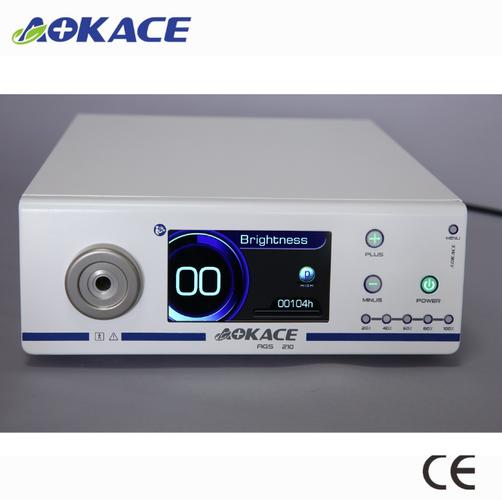
值得注意的是,在“其他产品”中,照明器械(包括内窥镜用LED冷光源、氙灯冷光源等)是重要组成部分。招股书显示,报告期内照明器械收入占主营业务收入的比例约为8%-12%,虽然占比不高,但毛利率较高,且与内窥镜整机业务形成协同效应。
市场对照明器械业务的关注点在于:一方面,该领域技术门槛相对较低,竞争较为激烈,且面临着国际巨头(如奥林巴斯、富士胶片)的挤压;另一方面,随着内窥镜向智能化、高清化发展,光源技术也在快速迭代,若公司不能持续创新,可能面临市场份额流失的风险。
三、内窥镜赛道:黄金赛道还是拥挤的红海?
从行业空间来看,中国内窥镜市场长期被外资品牌垄断,国产化率不足10%。随着分级诊疗、鼓励国产替代等政策推动,国产内窥镜企业迎来了历史性机遇。据统计,2020年中国内窥镜市场规模约为250亿元,预计2025年将突破400亿元,年复合增长率约10%。
澳华内镜作为国产软镜的头部企业之一,在光学成像、图像处理等方面积累了较多核心技术,其AQ-200系列产品已具备一定的进口替代能力。但需要警惕的是,竞争对手开立医疗、迈瑞医疗等也在加速布局,且资本实力更为雄厚。高端内窥镜的核心部件(如CMOS图像传感器)仍依赖进口,供应链安全存在隐患。
四、风险提示:高估值下的几点担忧
- 业绩增长可持续性:2021年上半年,公司净利润仅约1500万元,若全年按3000万元估算,244倍市盈率对应市值约73亿元,而同期营收规模仅3亿元左右,市销率超过20倍。一旦增速放缓,估值将难以支撑。
- 照明器械业务承压:如前所述,照明器械虽贡献稳定收入,但技术壁垒不高,可能面临价格战。公司对照明器械的研发投入相对有限,若不能紧跟LED光源、激光光源等新技术趋势,将被竞争对手超越。
- 研发投入资本化风险:招股书显示,公司研发投入中资本化比例较高,这在一定程度上美化了当期利润。若未来研发项目失败或收益不及预期,将面临减值风险。
- 限售股解禁压力:科创板新股上市后,战略投资者和原始股东的限售期一般为12个月,届时可能面临较大的减持压力。
五、结论:值不值?取决于你的投资周期
对于短线投资者而言,244倍的发行市盈率意味着上市后短期炒作空间有限,甚至可能出现破发风险。对于长线投资者来说,如果认可内窥镜国产替代的长期逻辑,并且相信澳华内镜能够持续推出有竞争力的产品,那么当前的高估值可以通过未来的高成长来消化。但需要清醒认识到,这一过程存在较大不确定性,尤其是照明器械等边缘业务若不能形成护城河,可能会拖累整体表现。
综上,澳华内镜的发行定价已充分反映了市场对其赛道和成长的乐观预期,但244倍市盈率无疑透支了短期业绩。投资者在参与打新或二级市场交易时,应保持理性,密切关注公司后续的业绩兑现情况以及照明器械等细分业务的发展动态。
如若转载,请注明出处:http://www.inersh.com/product/53.html
更新时间:2026-10-05 07:20:16